Trainers
Everyone realizes why a new common language would be desirable
only the best

All our trainers are award winning experts that will be near you on every step of your transformation

Tresa Orosz

Yoga & Pilates

Gary Mccurdy

Kickboxing

Dexter Cabell

Boxing

Alysha Keller

Zumba & Spinning

Florentino Lyon

Water Fitness

Kyla Milici

Bootcamp

LA SCOMODA POSIZIONE DEL FIDEJUSSORE 189 180 admin

LA SCOMODA POSIZIONE DEL FIDEJUSSORE

Il fidejussore è garante del debito altrui. Si tratta di una garanzia personale (spessissimo) richiesta da chi concede credito (es. banca, fornitori, ecc.).

Ecco allora che genitori, nonni, bisnonni, zii, accompagnano in banca il figlio o il nipote per garantire il suo corretto adempimento. Oppure il socio, che si fa garante personalmente per i debiti della propria società.

Tale obbligo, ovviamente, in caso di morte del garante fidejussore, viene trasmesso ai suoi eredi, che si troveranno a dover garantire (ed eventualmente pagare) tutti insieme il debito di un altro.

Attenzione, però, la Corte di Cassazione civile (sent. 16827, del 9 agosto 2016) ha chiarito che il garantito (nel caso specifico banca), non ne può approfittare troppo.

Nel caso specifico, infatti, i Giudici hanno ritenuto nulla la fidejussione a favore della banca ed a carico degli eredi dell’originario fidejussore.

La Cassazione ha specificato che va ritenuta nulla la fidejussione quando il creditore (nel caso la banca) concede credito al debitore pur in presenza dell’evidente peggioramento delle sue condizioni economiche, approfittando della solvibilità e della capienza patrimoniale del (fidejussore) garante.

…cosa dite amici fidejussori…a tutela del vostro patrimonio (e di quello dei vostri eredi), forse dare un’occhiatina alle condizioni economiche del debitore (per il quale avete garantito) al momento in cui gli è stato concesso credito… magari non guasta….

M.

DONAZIONE CON RISERVA DI USUFRUTTO: I DIRITTI DEL LEGITTIMARIO LESO 208 180 admin

DONAZIONE CON RISERVA DI USUFRUTTO: I DIRITTI DEL LEGITTIMARIO LESO

E’ frequente, soprattutto nei rapporti patrimoniali tra genitori e figli (ma non solo), il ricorso alle donazioni con riserva di usufrutto.

Il genitore, ad esempio, con donazione trasferisce al figlio la nuda proprietà di un immobile, trattenendo per sé l’usufrutto (a vita). Ciò consente al genitore di anticipare gli effetti della futura successione ereditaria, usufruendo delle aliquote e delle franchigie attuali, ed allo stesso tempo di mantenerne il “controllo” (godimento) dell’immobile a vita.

Come noto, però, quando si apre la successione si comincia a fare i conti, ed anche il più sprovveduto tra gli eredi si trasforma in ingegnere matematico.

Ecco allora che la Corte di Cassazione civile si è pronunciata proprio relativamente ad un caso in cui all’erede ingegnere matematico i conti non tornavano (sent. 14747/2016).

Come sapete, agli eredi legittimari (coniuge, figli, ascendenti se mancano figli) spetta di diritto una quota minima del patrimonio ereditario. Per calcolare tale quota il legittimario deve procedere ad alcuni calcoli (riunione fittizia): deve togliere da quello che trova al momento dell’apertura della successione (relictum) gli eventuali debiti (debitum) ed aggiungere le eventuali donazioni fatte in vita dal de cuius (donatum).

Su ciò che risulta, il nostro ingegnere matematico dovrà calcolare la percentuale che gli spetta per legge e, se dovesse aver ricevuto meno, potrà agire (in riduzione) contro chi ha avuto di più.

Il punto focale però è questo: le donazioni che devono essere inserite nel calcolo (donatum), se sono solo donazioni della nuda proprietà (perché il donante si era riservato l’usufrutto), devono essere conteggiate solo per il valore della nuda proprietà? Dopotutto, se analizziamo l’atto di donazione, quello era stato donato (che è cosa ben diversa dalla piena proprietà).

La Cassazione dice no: la donazione, anche se all’epoca riguardava solo la nuda proprietà, va conteggiata (ai fini del calcolo dei diritti dei legittimari) per il valore della piena proprietà.

Ciò in quanto, con la morte del donante “usufruttuario”, la proprietà del donatario “nudo proprietario” si espande e diventa piena proprietà.

Quindi, futuri ingegneri matematici ricordatevi: le donazioni vanno considerate sempre “piene”.

M.

PATRIMONIO E (EX) CONIUGI: IL SEQUESTRO CONSERVATIVO CONTRO IL MARITO INDIGENTE 185 180 admin

PATRIMONIO E (EX) CONIUGI: IL SEQUESTRO CONSERVATIVO CONTRO IL MARITO INDIGENTE

Sei divorziato/a? Non hai i soldi per corrispondere il mantenimento all’ex coniuge? ….non farglielo sapere!

Ma procediamo per gradi. Conoscete il sequestro “conservativo”? L’art. 671 del c.p.c., consente al creditore di chiedere il sequestro conservativo sui beni del debitore, quando c’è il pericolo di perdere la garanzia che quei beni rappresentano per poter soddisfare il proprio credito. Il sequestro conservativo, quindi, ha quale scopo quello di evitare che il proprietario del bene sequestrato possa liberamente disporne.

La moglie, quindi, per la quale sia stato disposto un assegno divorzile a proprio favore a carico dell’ex marito, vanta un diritto di credito nei suoi confronti. Ecco allora che la casa dell’ex rappresenta sicuramente un’ astratta garanzia per l’ipotesi in cui si rendesse inadempiente.

Il Tribunale di Perugia (con ordinanza del 1 agosto 2016) si è trovato di fronte alla richiesta di una ex moglie diretta a sequestrare (conservativamente) la casa del suo ex marito.

Il giudici perugini han riconosciuto il diritto della donna.

L’uomo, purtroppo, mettendo in vetrina la sua indigenza (dichiarando di aver subito una contrazione del lavoro e, quindi, dei redditi, di avere i conti in rosso e di soffrire di depressione), ha esplicitamente ammesso di non poter assicurare il mantenimento alla moglie (oltre che a sé stesso).

Ecco allora che la (ex) moglie, avanti all’evidente indigenza del marito, si è accaparrata la casa, attraverso il sequestro conservativo della stessa. Per che valore? Per € 70.000,00: il valore del mantenimento attuale proiettato per i prossimi 10 anni.

Ecco, quindi, che se uno dei coniugi è evidentemente destinato a diventare povero (per sua stessa ammissione), l’altro, anche se non diventerà ricco, per lo meno si è “conservato” la sua posizione patrimoniale attuale….per i prossimi 10 anni.

M.


PROTEZIONE DEL PATRIMONIO: PROFESSIONISTI…ATTENZIONE ALLA CLAUSOLA “CLAIMS MADE”! 211 180 admin

PROTEZIONE DEL PATRIMONIO: PROFESSIONISTI…ATTENZIONE ALLA CLAUSOLA “CLAIMS MADE”!

Una corretta strategia di protezione patrimoniale non può prescindere da un’attenta e scrupolosa analisi dei rischi professionali ed imprenditoriali.

Il libero professionista (medico, avvocato, commercialista, ingegnere, ecc.) che è chiamato a rispondere personalmente ed illimitatamente dei danni cagionati nell’esercizio della propria professione, normalmente è coperto da una polizza assicurativa (della quale, è pacifico, non ha mai letto il contenuto, ma ne conosce solo il massimale concordato).

Essere assicurati, però, non è di per sé sufficiente: occorre sapere come si è assicurati (al di là del massimale “acquistato”).

Avete mai sentito parlare della clausola “claims made“? No? …male, molto male…

E’ la fonte di molte, frequenti (sgradite) sorprese da parte di poveri professionisti che combinano il guaio.

Quando chiamano in causa la compagnia assicuratrice per essere tenuti indenni, come da contratto, quest’ultima, proprio da contratto, educatamente saluta e se ne va.

Ciò può accadere (come è accaduto ad un professionista emiliano, sul cui caso si è espresso il Tribunale di Bologna, con sentenza dello scorso 12 agosto) proprio in presenza, nella polizza sottoscritta, della clausola  “claims made”.

Che cos’è? Per capirci, con riferimento alla polizza assicurativa per la responsabilità civile da circolazione stradale, se oggi voi con il vostro bellissimo SUV  mettete sotto la vecchietta che vi attraversa sulle strisce pedonali e quest’ultima vi fa causa tra 1 anno, voi siete coperti comunque, in quanto, al momento del sinistro, voi eravate assicurati.

Se invece avete sottoscritto una polizza con la clausoletta claims made (tradotto letteralmente = a reclami fatti) ciò non vale, in quanto l’assicurazione paga solo se la richiesta d’indennizzo viene presentata durante la vigenza della polizza. Quindi, in questo caso, dovete essere assicurati oggi, quando arriva la richiesta d’indennizzo da parte della povera vecchietta che avete “asfaltato”, a nulla rilevando che foste assicurati all’epoca della sua “asfaltatura” (1 anno fa).

Quindi, in caso di errore professionale oggi, posso ricevere la richiesta d’indennizzo entro dieci anni dal sinistro (responsabilità contrattuale, prescrizione ordinaria decennale) e se in quel momento non ho una polizza assicurativa che mi copra anche per il passato, a nulla vale che al momento dell’errore (dieci anni prima o anche solo un anno prima) fossi assicurato.

Quindi, molti professionisti, oggi, potrebbero essere chiamati a risarcire danni cagionati sino a dieci anni prima, col pericolo di scoprire (oggi) di non essere coperti dall’assicurazione (magari proprio per il semplice fatto che oggi han smesso di lavorare).

Ah…dimenticavo, il tribunale emiliano di cui vi ho accennato, ha specificato che non è una clausola vessatoria (cioè quelle, per intenderci, che devono essere necessariamente e specificatamente approvate per iscritto), quindi, se ce l’avete nel contratto assicurativo che avete sottoscritto (ma mai letto), non lamentatevi…. e pagherete di tasca vostra.

M.


PROVIAMO A PARLARE DELLA NULLITA’ DEI PATTI SUCCESSORI? 2409 3437 admin

PROVIAMO A PARLARE DELLA NULLITA’ DEI PATTI SUCCESSORI?

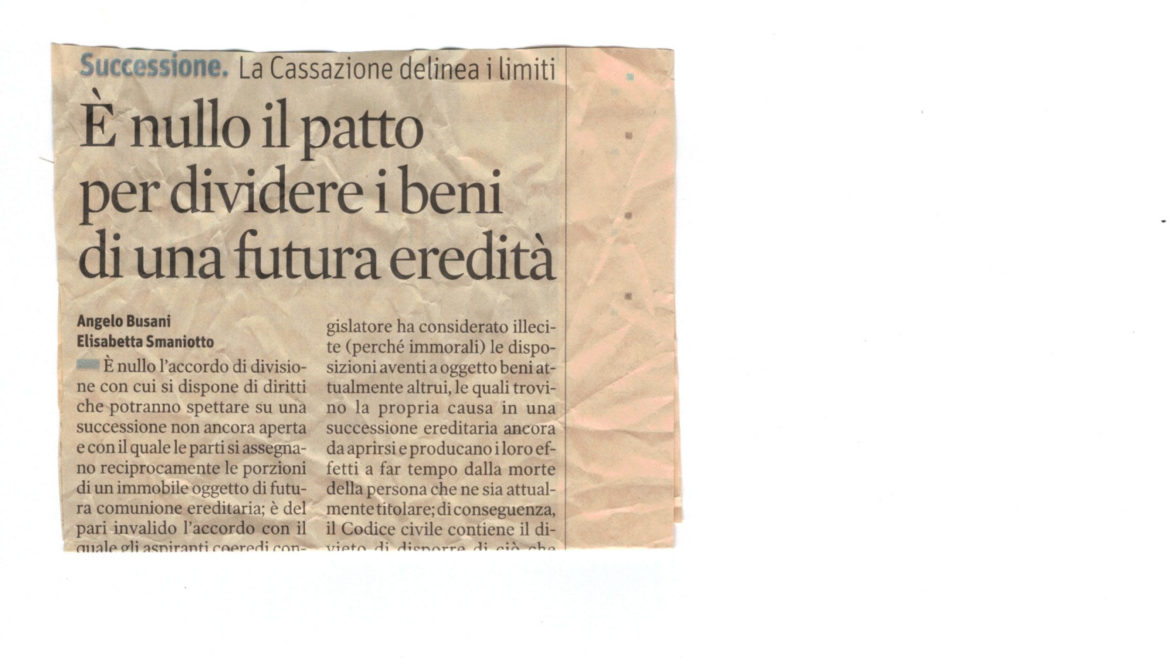
Prendo spunto dall’articolo apparso su un noto quotidiano concernente una pronuncia della Corte di Cassazione (sent. 14566/2016) per trattare dei “sempreverdi” patti successori banditi dal nostro ordinamento giuridico che ne prevede la radicale nullità (art. 458 c.c.).

Vien da chiedersi, ma che male c’è ad accordarsi oggi, tra futuri coeredi, circa i beni che saranno oggetto di una prossima successione? Faccio forse del male a qualcuno? Dopotutto sto trattando di beni che saranno comunque miei (dopo l’apertura della successione)…

Beh, per capire le ragioni del nostro legislatore occorre fare un distinguo.

Possiamo distinguere tre tipologie di patti successori:

  1. quelli ISTITUTIVI: sono quelli con i quali taluno dispone della propria successione;
  2. quelli DISPOSITIVI: quelli attraverso i quali taluno dispone dei diritti che gli possono derivare da una successione non ancora aperta;
  3. quelli RINUNCIATIVI: quelli attraverso i quali uno rinuncia preventivamente ai diritti che gli possono derivare da una successione futura.

Perché sono da considerarsi tutti nulli?

Il primo, quello istitutivo, per il semplice fatto che ciascuno può disporre della propria successione solo con testamento che, essendo sempre revocabile, assicura la massima tutela della libertà di disporre del proprio patrimonio mortis causa. Il patto dispositivo, invece, vincolerebbe il disponente, rendendolo obbligato alla sua decisione.

Il secondo, quello dispositivo, viene ritenuto nullo, fondamentalmente per due motivi. In prima battuta va considerato che, con esso, le parti si accorderebbero circa la destinazione del patrimonio di una terza persona ancora viva, con la conseguenza di augurarsene la morte e rischiando di influire sulla sua volontà testamentaria. Inoltre, il disponente, correrebbe il rischio di obbligarsi preventivamente, in modo pregiudizievole, disponendo di propri beni futuri.

Per l’ultimo, il rinunciativo, valgono le medesime considerazioni riportate a riguardo del dispositivo. Va rilevato, tra l’altro, che il rinunciativo diviene anche dispositivo, in quanto in seguito alla rinuncia, in automatico, si dispone a favore del chiamato in subordine all’eredità.

Quindi, in definitiva, non augurate la morte a nessuno, mettetevi comodi e se avrete la fortuna di ereditare un bel patrimonio, una volta ricevuto, ne farete quello che vorrete 🙂

M.

…le prime comunicazioni (post-ferie) 271 180 admin

…le prime comunicazioni (post-ferie)

…fine agosto/inizio settembre…le vacanze (per molti) oramai archiviate, ritorni in uffici ancora assolati, tra strade e viali ancora a mezzo servizio, qualche postit che ci aspetta, un’agenda da rispolverare, le prime telefonate a clienti e colleghi x riprendere da dove si era rimasti…

…e allora eccomi con le prime comunicazioni:

  • “LA MAPPATURA DEI RISCHI NEL CICLO DI VITA PATRIMONIALE DELLA FAMIGLIA”  (Rimini 13 settembre, Ancona 14 settembre, Perugia 15 settembre, Brescia 23 settembre, Genova 11 ottobre, Livorno 12 ottobre, Vicenza 16 novembre, Palermo 29 novembre, Catania 30 novembre);
  • “PATRIMONIA ROMA” (8 novembre);
  • “PATRIMONIA MILANO” (24 NOVEMBRE).

info ed iscrizioni: www.ffeventi.it

Rispolverate le agende….save the date…ci risentiamo prox settimana.

M.

Felici vacanze a tutti! …xchè saranno parte del vostro patrimonio “intangibile” 272 180 admin

Felici vacanze a tutti! …xchè saranno parte del vostro patrimonio “intangibile”

E con l’arrivo di agosto arriva anche il momento della vacanza, il momento di tirare il fiato prima della volata finale che ci porterà a fine anno….

…..e allora felici vacanze a tutti, godetevele sino in fondo, spensieratamente…assaporate ogni minuto, ogni istante, ogni profumo, ogni colore, ogni sapore, ogni incontro del vostro viaggio, perché ogni volta è diverso, perché ogni volta poi ce lo portiamo dentro per sempre….diventa parte del nostro patrimonio “intangibile”…quello che non è monetizzabile e valutabile in termini monetari, ma che nessuno ci può portar via, diventa parte di noi per sempre….

…..ci rivediamo a settembre, belli come il sole, carichi, pronti per nuove sfide da affrontare e nuovi traguardi da raggiungere 🙂

M.


Pensione di reversibilità per tutti…amore e patrimonio non hanno età! 320 180 admin

Pensione di reversibilità per tutti…amore e patrimonio non hanno età!

Vi ricordate la legge “anti badanti“?

La legge che aveva introdotto grossi limiti al diritto di percepire la pensione di reversibilità da parte del coniuge superstite in relazione alla differenza d’età rispetto al coniuge defunto?

Bene, questa legge prevedeva che, nell’ipotesi di matrimonio tra una persona di settant’anni o più con persona di vent’anni più giovane, in caso di morte dell’anziano, il coniuge superstite aveva diritto ad una pensione di reversibilità ridotta del 10% per ogni anno di durata del matrimonio inferiore a 10.

La legge, cioè, presumeva in automatico, che un matrimonio tra persone con un grosso divario d’età fosse sempre finalizzato a frodare la legge: sarebbe servito, cioè, solo ad ottenere, entro breve termine, una pensione di reversibilità per il coniuge superstite.

La Corte Costituzionale, cioè l’organo deputato a valutare che le leggi italiane non siano in contrasto con la nostra Costituzione ( la “legge delle leggi”), ha valutato incostituzionale la legge in questione, in quanto “irragionevole”.

Giustamente è stato osservato: tutti i cittadini sono uguali ed il diritto a percepire l’assegno pensionistico non può subire limitazioni per ragioni d’età.

Anche la Corte Costituzionale riconosce che “l’amore non ha età” e….nemmeno i diritti patrimoniali che ne conseguono!

PROVIAMO A PARLARE DI DONAZIONI INDIRETTE? 270 180 admin

PROVIAMO A PARLARE DI DONAZIONI INDIRETTE?

Donazioni indirette, ne parliamo spesso, ma quali sono e perchè “indirette”?

Indirette per il semplice motivo che “indirettamente” ottengo lo stesso risultato finale di arricchire un soggetto come con una donazione tipica, ma lo faccio in modo “indiretto”, cioè con l’utilizzo di un diverso strumento giuridico.

Alcuni esempi?

REMISSIONE DEL DEBITO- Rinuncio ad un credito: per colui che doveva pagarmi è come se avesse ricevuto una donazione tipica di pari importo (dite la verità, avete mai sentito parlare di bonifici con causale “prestito infruttifero”? 🙂 .

ASSICURAZIONE SULLA VITA – Il premio pagato dallo stipulante (cioè quello che esce dal suo patrimonio e non invece l’indennità che riceve il beneficiario dall’assicuratore) rappresenta una donazione indiretta a favore del beneficiario della polizza.

DONAZIONE MISTA- Quando in un negozio giuridico (esempio vendita), una delle prestazioni è di gran lunga inferiore a quanto dovuto. Esempio , la vendita di una casa a valore catastale anzichè al valore più alto di mercato: è una vendita, ma cela una donazione.

TRUST- Il trust può configurare una donazione indiretta quando il trasferimento dal settlor al tustee prevede poi come destinatario finale (beneficiario) un terzo soggetto.

COINTESTAZIONE DI CONTO CORRENTE BANCARIO- Può configurare la donazione indiretta ogniqualvolta la provvista del conto apparteneva a solo uno dei cointestatari e poi ne beneficia pure l’altro.

ATTRIBUZIONI NELL’AMBITO DELLA COMUNIONE LEGALE TRA CONIUGI- Configura donazione indiretta in tutti i casi in cui uno dei coniugi acquisti un bene, in regime di comunione legale dei beni, con il ricavato della vendita di un suo bene personale, omettendo di far partecipare all’atto l’altro coniuge per escluderlo dalla comunione. In tal caso il nuovo bene entrerà a far parte della comunione e, di conseguenza, indirettamente, vi sarà un arricchimento dell’altro coniuge.

Orbene, tutte le donazioni “indirette”, se effettuate in danno del creditore, sono soggette all’azione revocatoria ordinaria, nonchè, qualora abbiano leso la quota dei legittimari, all’azione di riduzione.

Quindi tanti modi per “donare”, ma altrettanti validi motivi per “revocare” o “ridurre”.

Kleros Community- La Community dei Patrimonialisti Italiani

Kleros Community- La Community dei Patrimonialisti Italiani 1280 720 admin

Visita la Community di Kleros.it

COPPIE OMOSESSUALI E PENSIONE DI REVERSIBILITA’

COPPIE OMOSESSUALI E PENSIONE DI REVERSIBILITA’ 317 159 admin

Come noto, la legge 76/2016, meglio nota come legge “Cirinnà” ha tipicizzato, dal punto di vista legislativo, due nuovi modelli familiari socialmente già diffusi. Parlo ovviamente delle convivenze e delle…

CRIPTOVALUTE e SUCCESSIONE EREDITARIA

CRIPTOVALUTE e SUCCESSIONE EREDITARIA 493 340 admin

Ne leggo un pò qua e un pò là, vedo spesso l’argomento trattato dai media, ne parlano al bar…. il fenomeno cripotovalute oramai è sdoganato a livello planetario….. e siamo…